


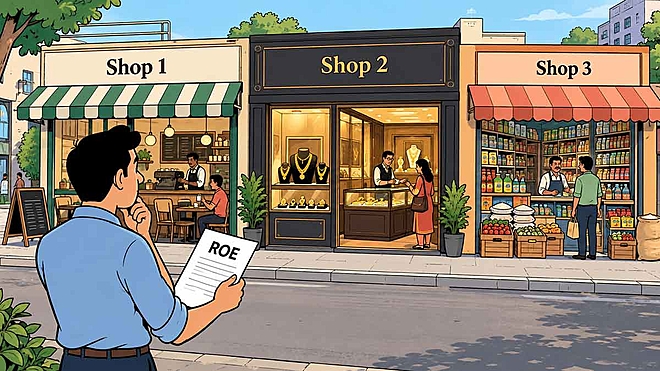
 Anand Kumar/AI-Generated Image
सारांशः रिटर्न ऑन इक्विटी वो पहला रेशियो है जिस पर निवेशक ग़ौर करते हैं और अक्सर आख़िरी, जिस पर वो सवाल करते हैं. जितना ज़्यादा उतना अच्छा और सोच यहीं रुक जाती है. लेकिन एक ही आंकड़ा तीन बिल्कुल अलग जगहों से आ सकता है, और इनमें से सिर्फ़ एक ही ऐसी है जिसके लिए ज़्यादा क़ीमत चुकाना जायज़ है.
दो रेस्तरां की कल्पना कीजिए, दोनों ₹20 लाख का मुनाफ़ा कमाते हैं. एक ऊंची क़ीमत वसूलता है और हर ऑर्डर पर मोटा मार्जिन कमाता है. दूसरा हर ऑर्डर पर बहुत कम कमाता है, पर ग्राहक कहीं ज़्यादा जुटाता है. मुनाफ़ा एक जैसा, रेसिपी अलग.
कंपनियां भी ऐसे ही काम करती हैं. रिटर्न ऑन इक्विटी (ROE) उन पहले रेशियो में से एक है जिनसे शेयर बाज़ार के गंभीर निवेशकों का सामना होता है और इसकी वजह भी है. ये बताता है कि कंपनी शेयरहोल्डर के पैसे का इस्तेमाल मुनाफ़ा बनाने में कितनी कुशलता से करती है और जितना ज़्यादा उतना अच्छा. जो ये नहीं बताता, वो ये कि आंकड़ा किस रेसिपी से बना है. एक सॉफ़्टवेयर कंपनी, एक ज्वेलर और एक सड़क बनाने वाली कंपनी, तीनों 25 प्रतिशत दिखा सकती हैं और वजहें बिल्कुल अलग होंगी. कुछ सेक्टर ये मार्जिन से कमाते हैं, कुछ वॉल्यूम से, कुछ उधार के पैसे से.
ROE के पीछे काम कर रही ताक़तों को देखने का एक आसान तरीक़ा है, जिसे 'DuPont analysis' कहते हैं. आइए इसे समझते हैं.
सबसे ऊंचे ROE की क्या वजह है?
ROE निकालने का तरीक़ा है, नेट प्रॉफ़िट को औसत शेयरहोल्डर्स इक्विटी से भाग देना. आसान भाषा में, ये बताता है कि शेयरहोल्डर के हर ₹100 पर कंपनी कितना मुनाफ़ा बनाती है.
फ़ॉर्मूला ये रहा:
ROE = नेट प्रॉफ़िट / औसत शेयरहोल्डर्स इक्विटी
ROE जितना ऊंचा, उतना अच्छा. ऊंचे ROE के पीछे क्या है, ये समझने के लिए DuPont तरीक़ा इस रेशियो को तीन हिस्सों में बांट देता है:
ROE = नेट प्रॉफ़िट मार्जिन × एसेट टर्नओवर × इक्विटी मल्टीप्लायर
हर हिस्सा कारोबार के बारे में कुछ अलग बताता है.
#1 नेट प्रॉफ़िट मार्जिन: कंपनी अपने पास कितना रखती है?
नेट प्रॉफ़िट मार्जिन = नेट प्रॉफ़िट / रेवेन्यू
ये बताता है कि बिक्री के हर रुपए में से कंपनी कितना मुनाफ़ा अपने पास रखती है.
मिसाल के लिए, 20 प्रतिशत नेट प्रॉफ़िट मार्जिन का मतलब है कि हर ₹100 के रेवेन्यू पर कंपनी ₹20 नेट प्रॉफ़िट कमाती है.
ऊंचा मार्जिन मज़बूत प्राइसिंग पावर, मुफ़ीद बिज़नेस इकोनॉमिक्स या अच्छे कॉस्ट कंट्रोल का इशारा हो सकता है. ऐसे कारोबारों में ROE का ज़्यादातर बोझ मार्जिन ही उठा लेता है.
#2 एसेट टर्नओवर: एसेट कितनी मेहनत कर रहे हैं?
एसेट टर्नओवर = रेवेन्यू / औसत कुल एसेट
ये नापता है कि कंपनी रेवेन्यू बनाने के लिए अपने एसेट का कितनी कुशलता से इस्तेमाल करती है.
2 गुना एसेट टर्नओवर का मतलब है कि एसेट में लगे हर ₹1 पर कंपनी ₹2 का रेवेन्यू बनाती है.
जो कारोबार तुलनात्मक रूप से छोटे एसेट बेस से बड़ी बिक्री खड़ी कर लेते हैं, उनका एसेट टर्नओवर ऊंचा रहता है. ये बात ख़ासकर रिटेलर जैसे कारोबारों पर लागू होती है, जहां इन्वेंटरी जल्दी बिकती है और उतनी ही जल्दी भर भी जाती है.
#3 इक्विटी मल्टीप्लायर: क्या रिटर्न को लेवरेज बढ़ा रहा है?
इक्विटी मल्टीप्लायर = औसत कुल एसेट / औसत शेयरहोल्डर्स इक्विटी
ये दिखाता है कि शेयरहोल्डर्स इक्विटी के हर रुपए पर कंपनी के पास कितने एसेट हैं. मिसाल के लिए, अगर किसी कंपनी के पास ₹100 करोड़ की इक्विटी और ₹300 करोड़ के एसेट हैं, तो उसका इक्विटी मल्टीप्लायर 3 गुना हुआ. दूसरे शब्दों में, शेयरहोल्डर्स इक्विटी का हर ₹1, ₹3 के एसेट को सहारा दे रहा है. बाक़ी ₹2 के एसेट देनदारियों से आते हैं, जैसे क़र्ज़ और दूसरी ज़िम्मेदारियां. ऊंचा मल्टीप्लायर आम तौर पर देनदारियों के ज़्यादा इस्तेमाल की तरफ़ इशारा करता है, जो ROE को कई गुना बढ़ा सकता है.
अलग कारोबार, मुनाफ़े की अलग वजहें
ये असल में कैसे काम करता है, ये देखने के लिए हमने ऐसी कंपनियां छांटीं जिनका मार्केट कैप ₹1,000 करोड़ से ऊपर है, पांच साल का मीडियन और मौजूदा ROE कम से कम 20 प्रतिशत है और क्वालिटी स्कोर 5 या उससे ज़्यादा है (क्वालिटी स्कोर कंपनी की क्वालिटी को 1 से 10 के पैमाने पर आंकड़ों में आंकता है, और इसमें दो अहम पहलू शामिल होते हैं: कारोबारी कुशलता और बैलेंस शीट की क्वालिटी). हमने बैंक, NBFC, बीमा कंपनियां और होल्डिंग कंपनियां बाहर रखीं, क्योंकि उनके बिज़नेस मॉडल और बैलेंस शीट ROE की तुलना को कम मुफ़ीद बना देते हैं.
फिर हमने DuPont के तीनों हिस्सों के लिए टॉप 5 कंपनियां चुनीं, यानी सबसे ऊंचे नेट प्रॉफ़िट मार्जिन, एसेट टर्नओवर और इक्विटी मल्टीप्लायर वाली कंपनियां (ध्यान रहे कि हर आंकड़ा अपने-आप में पांच साल का अलग मीडियन है. इसलिए तीनों हिस्सों को गुणा करने पर कुछ कंपनियों का पांच साल का मीडियन ROE ठीक वैसा न आए जैसा यहां दिखाया गया है).
नीचे दिए गए विज़ुअल में नतीजे देखिए.
जब बोझ मार्जिन उठाता है
सबसे ऊंचे नेट प्रॉफ़िट मार्जिन वाली टॉप 5 कंपनियां
| कंपनी | ROE (%) | नेट प्रॉफ़िट मार्जिन (%) | एसेट टर्नओवर (गुना) | इक्विटी मल्टीप्लायर (गुना) | इंडस्ट्री |
|---|---|---|---|---|---|
| Indian Energy Exchange | 41.4 | 78.1 | 0.3 | 1.9 | एक्सचेंज सर्विसेज़ |
| SBI Funds Management | 35.4 | 69.9 | 0.5 | 1.1 | एसेट मैनेजमेंट कंपनियां |
| HDFC Asset Management Company | 30.1 | 69.3 | 0.4 | 1.1 | एसेट मैनेजमेंट कंपनियां |
| Nippon Life India Asset Management | 30.5 | 56.9 | 0.4 | 1.1 | एसेट मैनेजमेंट कंपनियां |
| ICICI Prudential Asset Management Company | 81 | 55.2 | 0.9 | 1.6 | म्यूचुअल फ़ंड |
पहली नज़र में जो बात सबसे पहले दिखती है, वो है मुनाफ़े का स्तर: पांचों कंपनियों का नेट प्रॉफ़िट मार्जिन 50 प्रतिशत से ऊपर है.
दूसरी साझा बात है फ़ाइनेंशियल कारोबारों का दबदबा. हालांकि इंडस्ट्री के वर्गीकरण को ग़ौर से देखें तो पता चलता है कि ये ज़्यादातर एसेट मैनेजमेंट, म्यूचुअल फ़ंड और एक्सचेंज का कारोबार करने वाली कंपनियां हैं.
इन कारोबारों का मॉडल मैन्युफ़ैक्चरर या रिटेलर से बुनियादी तौर पर अलग होता है. रेवेन्यू बनाने के लिए इन्हें न कच्चा माल ख़रीदना पड़ता है, न फ़ैक्टरी चलानी पड़ती है और न बड़ी इन्वेंटरी रखनी पड़ती है. नतीजा ये कि इनके रेवेन्यू का कहीं बड़ा हिस्सा सीधे मुनाफ़े तक पहुंच जाता है और यही इनके बेहद ऊंचे नेट प्रॉफ़िट मार्जिन की वजह है.
जब रिटर्न टर्नओवर से आता है
सबसे ऊंचे एसेट टर्नओवर वाली टॉप 5 कंपनियां
| कंपनी | ROE (%) | नेट प्रॉफ़िट मार्जिन (%) | एसेट टर्नओवर (गुना) | इक्विटी मल्टीप्लायर (गुना) | इंडस्ट्री |
|---|---|---|---|---|---|
| Gokul Agro Resources | 27 | 1.2 | 5.4 | 3.7 | एडिबल ऑयल |
| D.P. Abhushan | 32.9 | 2.3 | 4.6 | 2.6 | जेम्स एंड ज्वेलरी |
| Chennai Petroleum Corporation | 35.9 | 3.5 | 4.1 | 2.4 | ऑयल एंड गैस रिफ़ाइनिंग और मार्केटिंग |
| Lalithaa Jewellery Mart | 24.1 | 2.1 | 3.6 | 3.4 | जेम्स एंड ज्वेलरी |
| PN Gadgil Jewellers | 31.8 | 2.5 | 3.2 | 4 | जेम्स एंड ज्वेलरी |
ये लिस्ट पिछली लिस्ट की क़रीब-क़रीब उलटी तस्वीर लगती है.
यहां नेट प्रॉफ़िट मार्जिन बेहद कम हैं. पांच में से चार कंपनियों का मार्जिन 3 प्रतिशत से भी कम है. फिर भी वो 24 प्रतिशत से ऊपर का ROE बना ले जाती हैं. वजह है एसेट टर्नओवर.
मिसाल के लिए, Gokul Agro Resources का पांच साल का मीडियन एसेट टर्नओवर 5.4 गुना है. यानी एसेट में लगे हर ₹1 पर कंपनी ₹5 से ज़्यादा का रेवेन्यू बनाती है.
लिस्ट में शामिल तीन ज्वेलरी कंपनियां ये भी दिखाती हैं कि ज्वेलरी के कारोबार में एसेट टर्नओवर इतना अहम क्यों हो जाता है.
ज्वेलरी ऊंची क़ीमत और ऊंचे वॉल्यूम का कारोबार है, जहां इन्वेंटरी बार-बार ख़रीदी और बेची जाती है. एक-एक बिक्री पर मार्जिन भले कम रहे, पर कारोबार अपने एसेट बेस के मुक़ाबले काफ़ी बड़ा रेवेन्यू खड़ा कर लेता है.
जब देनदारियां रिटर्न को बढ़ा देती हैं
इक्विटी मल्टीप्लायर के हिसाब से टॉप 5 कंपनियां
| कंपनी | ROE (%) | नेट प्रॉफ़िट मार्जिन (%) | एसेट टर्नओवर (गुना) | इक्विटी मल्टीप्लायर (गुना) | इंडस्ट्री |
|---|---|---|---|---|---|
| Ashoka Buildcon | 49.1 | 12.9 | 0.5 | 9.3 | कंस्ट्रक्शन एंड इंजीनियरिंग - डाइवर्सिफ़ाइड |
| Black Box | 33.1 | 2.2 | 2.2 | 7.4 | IT सर्विसेज़ एंड कंसल्टिंग |
| Schneider Electric Infrastructure | 81.8 | 7.3 | 1.4 | 7 | पावर डिस्ट्रीब्यूशन |
| Ashok Leyland | 28.2 | 5.8 | 0.7 | 6.9 | कमर्शियल व्हीकल |
| Garden Reach Shipbuilders & Engineers | 23.1 | 10.4 | 0.3 | 6.2 | शिपबिल्डिंग एंड मेंटेनेंस |
इनमें साझा बात है भारी-भरकम बैलेंस शीट. सड़कें, फ़ैक्टरियां और शिपयार्ड बड़ी पूंजी मांगते हैं, और उसका बड़ा हिस्सा शेयरहोल्डर से नहीं, देनदारियों से आता है.
Garden Reach दिखाती है कि ऊंचे मल्टीप्लायर का मतलब हमेशा क़र्ज़ नहीं होता. इसका 6.2 गुना मल्टीप्लायर पूरी तरह पेएबल्स और दूसरी देनदारियों से आता है, उधारी न के बराबर है. डिफ़ेंस शिपबिल्डर होने के नाते कंपनी को जहाज़ पूरा होने से पहले ही ग्राहकों से पैसा मिल जाता है और ये एडवांस देनदारी के तौर पर बैठकर मल्टीप्लायर बढ़ा देते हैं. यहां देनदारी वर्किंग कैपिटल का इंतज़ाम कर रही है, फ़ाइनेंशियल जोख़िम खड़ा नहीं कर रही.
Ashoka Buildcon दूसरी क़िस्म की है, जहां ज़्यादा पूंजी की ज़रूरत वाले सड़क प्रोजेक्ट के लिए पैसा क़र्ज़ देने वाले लगाते हैं. दोनों के मल्टीप्लायर देखने में एक जैसे लग सकते हैं, पर अकेला रेशियो ये फ़र्क़ नहीं बता सकता. निवेशकों को देनदारियों के आगे जाकर देखना पड़ता है.
जो कंपनियां वाक़ई उधार लेती हैं, उनके लिए ऊंचा लेवरेज अच्छे वक़्त में रिटर्न को कई गुना कर देता है, पर कारोबार सुस्त पड़ते ही नुक़सान भी उतना ही बढ़ा देता है, क्योंकि इंटरेस्ट कॉस्ट तो बनी ही रहती है.
निष्कर्ष
ROE काम का आंकड़ा है, पर ये सिर्फ़ शुरुआत है. DuPont analysis उस ज़्यादा अहम सवाल का जवाब देने में मदद करता है: ROE ऊंचा है क्यों?
अगर इसके पीछे मार्जिन हैं, तो प्राइसिंग पावर या मुक़ाबले में बढ़त तलाशिए. अगर मुख्य वजह एसेट टर्नओवर है, तो देखिए कि कंपनी अपनी पूंजी का कितनी कुशलता से इस्तेमाल करती है. और अगर बोझ लेवरेज उठा रहा है, तो फ़ाइनेंशियल जोख़िम को ज़्यादा ग़ौर से परखने की ज़रूरत है.
बड़ी बात ये है कि ऊंचा ROE किसी एक ही रेसिपी से नहीं बनता. एक जैसा 30 प्रतिशत ROE किसी मज़बूत बिज़नस मॉडल का नतीजा भी हो सकता है और महज़ ऊंचे लेवरेज का भी. इसलिए तुलना एक ही सेक्टर के भीतर करनी चाहिए और साथ में हर हिस्से की क्वालिटी और टिकाऊपन को भी देखना चाहिए.
तो अगली बार जब कोई कंपनी शानदार ROE दिखाए, तो आंकड़े पर मत रुकिए. उसे खोलकर देखिए कि असल में इसे चला क्या रहा है.
यह भी पढ़िएः जब ROCE से ज़्यादा हो ROE, आंकड़ों के पीछे समझिए क़र्ज़ की अहमियत
ये लेख पहली बार सितंबर 17, 2026 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार



 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


