



 Aditya Roy/AI-Generated Image


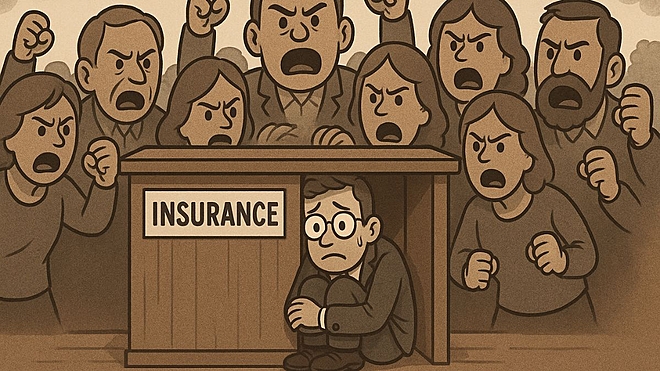
बीमा लेने वालों के एकजुट होने पर पिछले हफ़्ते लिखे गए नोट पर जो प्रतिक्रियाएं आईं, उम्मीद के मुताबिक़ थीं, और साथ ही खुलासा करने वाली भी थीं. एक ओर तो ऐसे लोगों के समर्थन वाले संदेशों की बाढ़ थी जिन्हें बीमा एजेंटों ने गुमराह किया था, दूसरी ओर बीमा इंडस्ट्री के प्रतिनिधियों और एजेंटों की ओर से भी जवाब आए. उनका तर्क वही पुराना था: हां, कुछ ग़लत लोग हो सकते हैं, लेकिन ज़्यादातर बीमा प्रोफ़ेशनल ईमानदार होते हैं और ग्राहकों को समझदारी भरे फ़ैसले लेने में मदद करना चाहते हैं.
ये बचाव, भले ही ईमानदार हों पर असल समस्या की बात नहीं करते. मसला किसी व्यक्ति के चरित्र या बीमा एजेंटों और कंपनियों के अधिकारियों की नैतिकता का नहीं है. असली समस्या उस बिज़नस मॉडल की है जो अपने ढांचे की वजह से ग्राहक के हितों के विरोध में खड़ा है. इसमें ऐसे ग़लत इंसेंटिव या प्रोत्साहन मौजूद हैं जो तमाम अच्छे इरादों के बावजूद ग्राहक को ग़लत नतीजे देते हैं.
इस ढांचागत समस्या की सबसे बड़ी मिसाल है बीमा इंडस्ट्री का चुपचाप एक निवेश प्रबंधन के बिज़नस में बदल जाना. यूलिप (ULIP) और पारंपरिक एंडोमेंट पॉलिसियों के ज़रिए बीमा कंपनियां असल में म्यूचुअल फ़ंड जैसे प्रोडक्ट बेच रही हैं, लेकिन ये काम बीमा कवर देने की आड़ में हो रहा है. भारत की असली म्यूचुअल फ़ंड इंडस्ट्री जहां सख़्त रेगुलेशन के तहत काम करती है, वहीं बीमे के लबादे में ये निवेश के प्रोडक्ट पारदर्शी नहीं हैं, लचीले नहीं हैं, महंगे हैं और लगातार ख़राब रिटर्न देते हैं.
ये भी पढ़ेंः IRDA आख़िर समझ गया
सोचिए, भारत में म्यूचुअल फ़ंड इंडस्ट्री किन नियमों के तहत काम करती है. फ़ंड हाउस को हर महीने अपनी होल्डिंग बतानी होती हैं, डिटेल फ़ैक्ट शीट छापनी होती है, स्वतंत्र ट्रस्टी रखने होते हैं, और निवेशकों से ख़र्च वसूलने की सीमा तय होती है. पूरा ढांचा पारदर्शिता और जवाबदेही पर बना है. निवेशक जान सकते हैं कि उनके पैसे कहां लगे हैं, कितना ख़र्च हो रहा है और परफ़ॉर्मेंस क्या है. वे बिना ज़्यादा फ़ीस दिए निवेश से बाहर भी निकल सकते हैं.
अब तुलना कीजिए यूलिप या पारंपरिक बीमा पॉलिसी से. इनके तहत कौन-से निवेश किए जा रहे हैं, अक्सर ये ग्राहकों को नहीं बताया जाता. फ़ीस इतनी जटिल और इतनी परतों में होती है कि असल आंकड़ा समझना मुश्किल होता है. बाहर निकलना या तो नामुमकिन ही होता है या फिर इतना महंगा और पेनल्टियों से भरा होता है कि ग्राहक बरसों तक निकल ही नहीं सकता. परफ़ॉर्मेंस के बारे में इस तरह बताया जाता है कि निवेश के दूसरे विकल्पों से तुलना करना लगभग असंभव होता है. पूरा ढांचा ही पारदर्शिता के अभाव और ग्राहक को फंसाने की सोच पर टिका होता है.
विडंबना देखिए कि इन बीमा कंपनियों के मालिक वही वित्तीय समूह होते हैं (ज़्यादातर बैंक) जो पारदर्शी और कड़े नियमों के तहत म्यूचुअल फ़ंड भी चलाते हैं. वे निवेश के अच्छे तरीक़ों को बख़ूबी समझते हैं, क्योंकि अपने-अपने म्यूचुअल फ़ंड डिवीज़न में वे वही करते हैं. लेकिन जब बात इंश्योरेंस की आती है, तो वही कंपनियां सभी अच्छे सिद्धांतों को त्याग देती हैं.
ये भी पढ़ेंः ये गोरखधंधा समझना आसान नहीं पर ज़रूरी है
ये कोई ग़लती या चूक नहीं है. ये एक जानबूझकर बनाई गई व्यापारिक रणनीति है, जो बीमा और निवेश प्रोडक्ट्स के बीच रेगुलेटरी फ़र्क़ का फ़ायदा उठाती है. बीमा रेगुलेशन उस दौर के लिए बनाए गए थे जब बीमा वाक़ई में सिर्फ़ बीमा हुआ करता था. लेकिन अब इंडस्ट्री ने निवेश का रूप ले लिया है और रेगुलेशन कहीं पीछे छूट गए हैं. इसी गैप ने उन तरीक़ों को जन्म दिया है जो अगर म्यूचुअल फ़ंड इंडस्ट्री में होते तो अवैध या असंभव होते.
चूंकि ये समस्याएं ढांचागत हैं, इसलिए अच्छे इरादों वाले एजेंट भी ज़्यादा फ़र्क़ नहीं ला सकते. अगर कोई एजेंट वाक़ई मदद करना चाहता है और ग्राहक के लिए टर्म इंश्योरेंस (एकमात्र शुद्ध बीमा उत्पाद) के बारे में सोचता है, तो उसे पता चलता है कि ये प्रोडक्ट बेचने से उसे बहुत कम कमीशन मिलेगा.
इसके उलट, जिन प्रोडक्ट्स से एजेंट को मोटा कमीशन मिलता है, वे वही हैं जो ग्राहक के लिए सबसे ख़राब साबित होते हैं. ये कोई साज़िश नहीं, ये बस नौजूदा बिज़नस मॉडल का हिस्सा है. यही वजह है कि दशकों से ‘बेहतर ट्रेनिंग’, ‘ज़्यादा जानकारी’, और ‘उपभोक्ता जागरूकता’ जैसी कोशिशों के बावजूद हालात नहीं बदले हैं. जब पूरा मॉडल ही ग्राहक का दोहन करने पर टिका हो, तो इन सतही सुधारों से कुछ नहीं बदलता.
बीमा इंडस्ट्री का ये बदलाव - एक महंगे, पारदर्शिता के अभाव वाले निवेश प्रबंधन के बिज़नस में - शायद भारत की वित्तीय सेवाओं का सबसे सफल ‘रेगुलेटरी आर्बिट्राज’ (regulatory arbitrage) है. कमज़ोर निवेश उत्पादों को बीमे की आड़ में बेचकर, कंपनियों ने निवेश उत्पादों पर लागू उपभोक्ता संरक्षण से बचाव कर लिया है और ऐसी फ़ीस वसूलते हैं जो म्यूचुअल फ़ंड इंडस्ट्री में स्कैंडल मानी जाती. जब तक रेगुलेटर इसे नहीं समझते, ये ढांचागत समस्याएं बनी रहेंगी.
ये भी पढ़ेंः कुछ न करके जीतना
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार




 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


