


 Illustration: Anand Kumar


सारांशः SEBI का एक नया प्रस्ताव निवेश को आसान बनाने का वादा करता है, लेकिन जिन लोगों की मदद के लिए इसे तैयार किया गया है, उनके पास शायद पहले से ही वे सभी साधन मौजूद हैं जिनकी उन्हें ज़रूरत है.
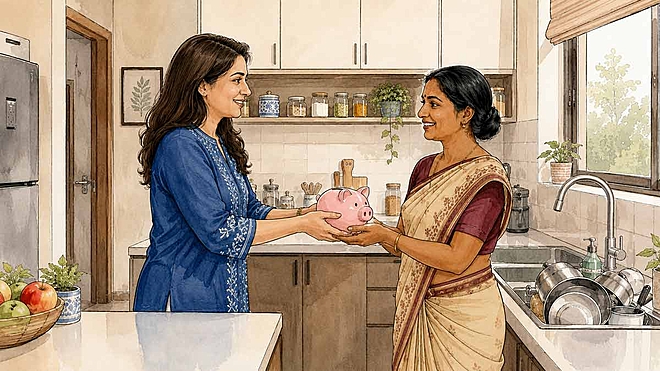
पिछले 25 साल से मैं और मेरी पत्नी कुछ ऐसा करते आ रहे हैं, जो कागज़ पर देखें तो भारतीय म्यूचुअल फ़ंड के नियम शायद पूरी तरह मंज़ूर न करते. हर महीने हमारे घर से एक मामूली रक़म उस महिला के नाम वाली SIP में जाती है, जो इन सालों के दौरान हमारे घर में काम करती रही है.
कागज़ात उनके नाम पर थे. फ़ोलियो उनका था. पैसा हमेशा, बिना किसी शक के, उन्हीं का था. लेकिन पहल, अनुशासन और फ़ॉर्म भरने का काम हमारा था.
अगर मेरा सगा भाई SBI में अधिकारी न होता तो उस ज़माने में उनके जैसे किसी शख्स के लिए बैंक अकाउंट खुलवाना और चेकबुक पाना इतना मुश्किल था कि हम शायद हार मान लेते. 25 साल बाद, नतीजा एक ऐसी बचत है जो उनके हमउम्र लोगों के लिहाज़ से बड़ी है. उनमें से ज़्यादातर के पास ऐसा कुछ है ही नहीं. इस रक़म को बढ़ते देखना उन सबसे सुकूनदेह कामों में से एक रहा है, जो हमने अपने पैसों से किए.
यह इसलिए बता रहा हूं क्योंकि SEBI ने अभी एक कंसल्टेशन पेपर जारी किया है, जो पहली नज़र में ठीक इसी तरह की मदद के बारे में लगता है.
ड्राफ़्ट सर्कुलर में म्यूचुअल फ़ंड में थर्ड-पार्टी पेमेंट पर लगी पुरानी रोक में ढील देने का प्रस्ताव है. कुछ तय हालात में कोई और व्यक्ति किसी निवेशक की तरफ़ से फ़ंड में पैसे डाल सकेगा. सबसे चर्चित प्रस्ताव है एम्प्लॉयर पेरोल डिडक्शन. कोई कंपनी कर्मचारी की सैलरी में से रक़म काटकर सीधे निवेश कर सकेगी, जैसा PF या NPS के लिए पहले से होता है.
इसके पीछे की मंशा अच्छी है और SEBI की सोच से मैं सहमत हूं. लेकिन निशाना ग़लत लोगों पर है.
किसी लिस्टेड या EPFO-रजिस्टर्ड कंपनी का कर्मचारी, जो अकेला इसका फ़ायदा उठा सकता है, वैसे भी देश का सबसे बैंकिंग-सुविधा-प्राप्त, सबसे डिजिटल-साक्षर और सबसे ज़्यादा टारगेट किया जाने वाला निवेशक है. उसके पास पहले से सैलरी अकाउंट है, स्मार्टफ़ोन है, SIP के लिए एक दर्जन ऐप्स हैं और ऑटो-डेबिट मैंडेट है जो चाहे एम्प्लॉयर कुछ करे या न करे, तय तारीख़ पर पैसे निकाल लेता है. उसे अपने और फ़ंड के बीच एम्प्लॉयर की ज़रूरत नहीं है. डिजिटल सिस्टम पहले से वह सब कर देता है जो पेरोल रूट का वादा है, जिसमें वह 'अनुशासन' भी शामिल है जिसे लोग सैलरी डिडक्शन की ख़ूबी बताते हैं.
एक ऐसे व्यक्ति के तौर पर, जो लगभग 100 लोगों को रोज़गार देता है और फ़ंड्स के बारे में लिखता है, मैं आपको यह भी बता सकता हूं कि एम्प्लॉयर की तरफ़ से क्या होगा. असल में इस दिशा में बहुत कम ही काम होगा.
जो कारोबार पहले से PF, पेंशन, टैक्स कटौती, मेडिकल कवर और कई राज्यों में ऊपर से फ़ाइलिंग से जूझ रहा हो, वह महज़ उदारता के चलते एक और वैकल्पिक झमेले के लिए आगे नहीं आएगा. इस क़दम की तारीफ़ होगी, फिर यह ऐसे ही पड़ा रहेगा.
यह याद करना ज़रूरी है कि थर्ड-पार्टी पर रोक पहले क्यों लगी थी. यह डिजिटल से पहले के दौर की बात है, जब कोई बेईमान डिस्ट्रीब्यूटर निवेशक का चेक और हाथ से भरा आवेदन लेकर फ़ॉर्म फेंक देता और अपने नाम के आवेदन के साथ चेक दोबारा जमा कर देता. यह पाबंदी ठीक इसी धोखाधड़ी को रोकने के लिए थी. वह दुनिया अब नहीं रही, और नियम उस धोखे से आगे निकल चुका है जिसे रोकने के लिए बना था. इसीलिए एक सोची-समझी ढील की ज़रूरत है.
लेकिन अगर SEBI ढील देने वाला है, तो यह उन लोगों तक पहुंचनी चाहिए जिनके लिए एक भरोसेमंद मदद से सच में फ़र्क़ पड़ता है. ये लोग फ़ॉर्मल सेक्टर में हैं ही नहीं. ये वे ड्राइवर, रसोइए, सफ़ाईकर्मी और घरेलू सहायक हैं जिन्हें लाखों भारतीय परिवार अच्छी तरह जानते हैं और अगर कोई आसान तरीक़ा हो, तो ख़ुशी-ख़ुशी उनकी मदद करें.
मैं सच में यह देखना चाहता हूं कि असंगठित क्षेत्र में छोटी, पूरी तरह दस्तावेज़ी और पूरी तरह ट्रेस करने योग्य थर्ड-पार्टी SIP का रास्ता खुले. एक ऐसा ज़रिया जिससे कोई परिवार किसी कामगार की तनख़्वाह में से कुछ सौ या कुछ हज़ार रुपये हर महीने सीधे उस कामगार के नाम के फ़ंड में डाल सके और SEBI जिन सुरक्षाओं की परवाह करता है, वे शुरू से ही इसमें शामिल हों. यही वह ढील है जिसके लिए लड़ना चाहिए और यही वह क़दम है जो उन लोगों की ज़िंदगी बदलेगा जिनके बारे में पर्सनल फ़ाइनेंस की दुनिया में कभी नहीं पढ़ते.
आम नौकरीपेशा पाठक के लिए असली बात एकदम सीधी है. इसके लिए इंतज़ार की ज़रूरत नहीं. आपके हाथ में जो ऑटो-डेबिट SIP है, वह आज ही पूरा काम कर देती है.
असली जीत तो उन करोड़ों भारतीयों तक यही सहूलियत पहुंचाने में है, जिन्हें अब तक इससे पूरी तरह बाहर रखा गया है.
यह भी पढ़ेंः अब PF की तरह तनख़्वाह से कटेगी SIP, SEBI का नया प्रस्ताव
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार

 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


