


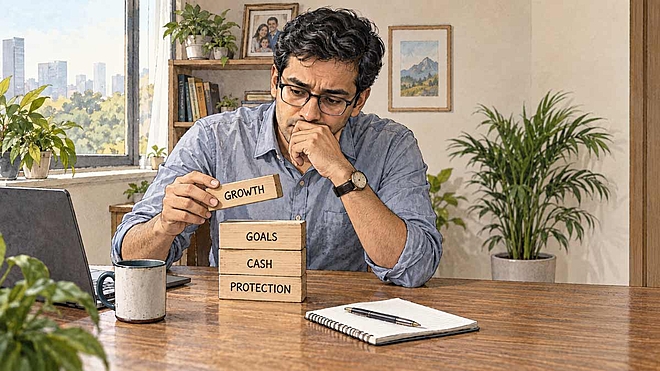
 Mukul Ojha/AI-Generated Image
सारांशः बढ़ता हुआ पोर्टफ़ोलियो और पूरा फ़ाइनेंशियल प्लान, ये दो अलग बातें हैं. प्लान के चार हिस्से होते हैं और सबसे ज़्यादा मायने यह रखता है कि आप उन्हें किस क्रम में बनाते हैं. असल में, निवेश तो बाद में भी बढ़ाया जा सकता है, पर इंश्योरेंस घटना के बाद नहीं ख़रीदा जा सकता.
35 की उम्र तक आते-आते ज़्यादातर लोगों को लगने लगता है कि पैसे का मामला अब काबू में है. SIP चल रही हैं, पोर्टफ़ोलियो बढ़ रहा है और यह भी अंदाज़ा है कि 10 साल बाद हालत कैसे होंगे.
फिर परिवार में किसी बुज़ुर्ग को दिल का दौरा पड़ जाता है, कोई हादसा हो जाता है या कोई ऐसी बीमारी निकल आती है जिसका किसी को अंदाज़ा नहीं था. वो इंसान बच भी जाता है. पर उसके बाद के हफ़्ते जो निशान छोड़ जाते हैं, वो उस मुश्किल से भी गहरे होते हैं. अस्पताल के बिल, रिश्तेदारों से लिया उधार और एक सवाल जो पीछा नहीं छोड़ता.
अगर यह मेरे साथ होता तो?
और उसी वक़्त एक बात समझ आती है, जो उस दिन तक दिखी ही नहीं थी. निवेश कर लेना और पूरा प्लान बना लेना, ये दो अलग बातें हैं.
एक सीधा सा फ़र्क़
जब आप सिर्फ़ निवेश करते हैं, तो आप यह मानकर चल रहे होते हैं कि आगे सब कुछ बढ़िया चलेगा. नौकरी चलती रहेगी. सेहत साथ देगी. पैसे की ज़रूरत सिर्फ़ तभी पड़ेगी, जैसा आपने तय कर रखा है, जैसे बच्चे की पढ़ाई पर या रिटायरमेंट पर.
लेकिन यह ज़िंदगी है, सब प्लान के मुताबिक़ नहीं चलता. हमेशा सब कुछ आपके हिसाब से नहीं होता. ज़्यादातर लोग सिर्फ़ निवेश करते हैं और समझते हैं कि प्लान भी बन चुका है. यह फ़र्क़ तब तक छिपा रहता है, जब तक कोई घटना उसकी ख़ामियों को उजागर न कर दे.
एक पूरे प्लान के चार हिस्से होते हैं
|
हिस्सा
|
उसका काम क्या है? |
|---|---|
| सुरक्षा | लाइफ़ और हेल्थ इंश्योरेंस, ताकि कमाई रुकने या इलाज के बड़े ख़र्च से सुरक्षा मिले |
| कैश | इमरजेंसी फ़ंड, ताकि अचानक ज़रूरत पड़ने पर लॉन्ग-टर्म इनवेस्टमेंट को न तोड़ना पड़े |
| ग्रोथ | वो निवेश जो समय के साथ वेल्थ बनाते हैं |
| गोल | पढ़ाई, रिटायरमेंट और बाक़ी ज़रूरतों की एक साफ़ लिस्ट, तारीख़ों के साथ |
| और ज़्यादातर लोग सिर्फ़ तीसरे वाले, यानी ग्रोथ पर काम करते हैं. | |
असल बात सही क्रम की है
ऊपर वाली टेबल एक बात नहीं बताती. ये चार अलग-अलग काम नहीं हैं, जिन्हें किसी भी क्रम में कर लिया जाए. यह एक सिलसिला है और इसे इसी क्रम में करना होता है. पर ज़्यादातर लोग इसे उल्टा चलाते हैं. पहले ग्रोथ, फिर कहीं बीच में गोल और सुरक्षा सबसे आख़िर में, "जब फ़ुर्सत मिलेगी तब देखेंगे" कहकर.
वो क्रम ग़लत है. इसकी वजह कोई उपदेश नहीं, एक सीधी बात है.
निवेश आप बाद में भी बढ़ा सकते हैं. पर इंश्योरेंस घटना के बाद नहीं ख़रीद सकते.
अपनी SIP दो साल देर से शुरू कीजिए, तो नुक़सान ज़रूर होगा, पर उसकी भरपाई आगे चलकर हो सकती है. इंश्योरेंस दो साल देर से लीजिए और उन्हीं दो सालों में कुछ हो जाए, तो किसी चीज़ की भरपाई नहीं हो सकती.
वो घड़ी, जो आपके इंतज़ार में नहीं रुकती!
अब वो बात, जो यह साबित कर देती है. यह कोई सलाह नहीं, सीधा नियम है. हैरानी यह है कि बहुत कम लोग इसे जानते हैं.
आज ख़रीदा हुआ हेल्थ इंश्योरेंस आज काम नहीं करता. हर पॉलिसी में वेटिंग पीरियड होते हैं और एक नहीं, कई. पहले 30 दिन में सिर्फ़ हादसे का क्लेम मिलता है. बीमारी कवर नहीं होती. हर पॉलिसी में कुछ बीमारियों की एक अलग लिस्ट भी होती है, जैसे घुटना बदलना या ऐसे ही कुछ इलाज. उन पर आमतौर पर 1 से 2 साल की वेटिंग लगती है और IRDAI ने उसकी लिमिट 3 साल रखी है. डायबिटीज़ या ब्लड प्रेशर जैसी पहले से चली आ रही बीमारियां के लिए 3 साल तक की वेटिंग होती है. IRDAI ने अप्रैल 2024 में यह वेटिंग 4 साल से घटाकर 3 साल कर दी थी.
इसका सीधा मतलब यह है. "ज़रूरत पड़ने पर ले लेंगे" जैसा कोई विकल्प मौजूद ही नहीं है. जिस दिन कोई बीमारी पकड़ में आती है, उसी दिन से वो "पहले से चली आ रही बीमारी" बन जाती है. उसके बाद आप जो भी पॉलिसी लेंगे, उस पर 3 साल की नई घड़ी शुरू हो जाएगी.
इंश्योरेंस अकेली ऐसी चीज़ है जिसे ज़रूरत पड़ने से पहले ख़रीदना पड़ता है. क्योंकि जैसे-जैसे आपकी ज़रूरत बढ़ती जाती है, वैसे-वैसे उसका दाम भी बढ़ता जाता है और मिलना भी मुश्किल होता जाता है.
एक तसल्ली की बात भी है. लगातार 5 साल कवर चलने के बाद मोरेटोरियम लागू हो जाता है. उसके बाद बीमा कंपनी यह कहकर आपका क्लेम नहीं ठुकरा सकती कि आपने कुछ छिपाया था, सिवाय साबित हुई धोखाधड़ी के. पहले यह मियाद 8 साल की थी. यानी जितनी जल्दी आप शुरू करेंगे, उतनी जल्दी यह सुरक्षा भी मिल जाएगी.
कंपनी वाले कवर के अंदर छिपा जाल
यह वो हिस्सा है जिस पर लगभग कोई नहीं लिखता और असल में पैसा यहीं डूबता है.
लाखों लोग अपनी कंपनी के ग्रुप हेल्थ कवर को ही काफ़ी मान लेते हैं. और एक मामले में वो सच में बहुत अच्छा दिखता भी है. ग्रुप पॉलिसी में आमतौर पर पहले से चली आ रही बीमारियों वाला वेटिंग पीरियड माफ़ होता है, यानी कवर पहले ही दिन से मिल जाता है. हालांकि यह हर कंपनी में अलग हो सकता है, इसलिए अपनी पॉलिसी का काग़ज़ एक बार देख लीजिए.
और यही ख़ूबी उसका जाल भी है.
असल में, वो कवर उसी दिन ख़त्म हो जाता है, जिस दिन नौकरी ख़त्म होती है. अब सोचिए कि ऐसा कब होता है. छंटनी में, रिटायरमेंट पर, या बीमारी की वजह से काम छोड़ने पर. यानी ठीक तब, जब आपको उसकी सबसे ज़्यादा ज़रूरत होती है.
अब इसे आगे बढ़ाकर देखिए. मान लीजिए आप 30 से 45 की उम्र तक सिर्फ़ कंपनी वाले कवर पर टिके रहे. फिर 45 पर नौकरी चली गई और तब तक आपको डायबिटीज़ या ब्लड प्रेशर हो चुका है. अब आप अपनी पॉलिसी लेंगे और उस बीमारी पर 3 साल का वेटिंग उसी पल से शुरू होगा. यानी वो 15 साल, जिनमें आप चुपचाप हर वेटिंग पीरियड पूरा कर सकते थे, यूं ही निकल गए. कंपनी वाले कवर ने वो दिक़्क़त दूर नहीं की थी. उसने बस उसे छिपाए रखा था.
इसलिए नौकरी रहते हुए अपनी अलग पॉलिसी लीजिए, नौकरी जाने पर नहीं. अगर आप पहले ही कई साल कंपनी वाले कवर पर बिता चुके हैं, तो पोर्टिंग के बारे में पूछिए. IRDAI आपको ग्रुप पॉलिसी से अपनी निजी पॉलिसी में जाने की इजाज़त देता है. पोर्टिंग का सबसे बड़ा फ़ायदा यही है कि आपने जितना वेटिंग पीरियड पहले पूरा कर लिया है, वो आगे जुड़ जाता है. नई पॉलिसी लेने पर वो नहीं जुड़ता, सब शून्य से शुरू होता है. वहीं, मोरेटोरियम की घड़ी भी साथ चली आती है.
पर इसकी अपनी शर्तें हैं और अर्ज़ी आमतौर पर पॉलिसी रिन्यू होने से 30 से 60 दिन पहले देनी पड़ती है. इसलिए यह बात अपनी बीमा कंपनी से नौकरी छोड़ने से पहले उठाइए, बाद में नहीं.
प्लान असल में टूटते किस वजह से हैं
अब उस दूसरे हिस्से की बात, जिस पर उतना ही ध्यान चाहिए. शुरुआत वाली कहानी में एक बात ग़ौर कीजिए. पोर्टफ़ोलियो में कोई दिक़्क़त नहीं थी. निवेश ठीक चल रहे थे. फिर भी जब अस्पताल के बिल आए, तो परिवार को उधार लेना पड़ा.
प्लान ख़राब रिटर्न से कम ही टूटते हैं. वो तब टूटते हैं, जब पैसा ठीक उस वक़्त हाथ नहीं आता, जब उसकी सबसे ज़्यादा ज़रूरत होती है. और उसके बाद दो में से एक चीज़ होती है. या तो महंगा उधार लेना पड़ता है, या अपना लॉन्ग-टर्म इनवेस्टमेंट तोड़ना पड़ता है. और अक्सर ठीक तब, जब निवेश काफ़ी कमज़ोर स्थिति में होते हैं. इसीलिए 6 से 12 महीने के ख़र्च जितना इमरजेंसी फ़ंड कोई बेकार पड़ा पैसा नहीं है. वो वही दीवार है, जिस पर बाक़ी सब खड़ा रहता है.
तो करना क्या है, और किस क्रम में
- पहले सुरक्षा. अपनी ख़ुद की हेल्थ पॉलिसी, कंपनी वाली से अलग. और टर्म इंश्योरेंस, अगर आपकी कमाई पर कोई और भी टिका है. इसे आज ही लीजिए, ताकि वेटिंग पीरियड की घड़ी आज से चलनी शुरू हो जाए.
- फिर कैश. 6 से 12 महीने के ख़र्च जितना पैसा, ऐसी जगह जहां से वो एक-दो दिन में हाथ आ जाए.
- फिर अपने गोल तय कीजिए. "कॉर्पस बनाना" कोई गोल नहीं है. "2038 में बेटी की पढ़ाई" एक गोल है, क्योंकि उस पर एक तारीख़ है. और वही तारीख़ तय करती है कि पैसा कहां रखा जाए.
- और सबसे आख़िर में ग्रोथ. अब आपकी SIP का पैसा किसी गोल से जुड़ा हुआ है, न कि यूं ही जमा हो रहा है. और एक बात साफ़ कर दें, क्योंकि यह मायने रखती है. इसका मतलब यह नहीं कि आप अपना निवेश तीन साल के लिए रोक दें. इनमें से ज़्यादातर काम कुछ हफ़्तों में हो जाते हैं. बात देर करने की नहीं है. बात क्रम की है.
आख़िर में
अच्छा पोर्टफ़ोलियो आपको आगे ले जाता है और अच्छा प्लान यह पक्का करता है कि आप पीछे न धकेल दिए जाएं.
दोनों ही ज़रूरी हैं. पर दूसरे को टालना ज़्यादा महंगा पड़ता है, क्योंकि उसके कुछ दरवाज़े वक़्त के साथ बंद हो जाते हैं और फिर दोबारा नहीं खुलते. आज आप जो बना रहे हैं, वो तब तक ही सुरक्षित है जब तक ज़िंदगी आपके मन मुताबिक़ चलती रहे. प्लान का काम यही है कि जब ज़िंदगी वैसी न चले, तब भी आपका बनाया हुआ सब बचा रहे.
यह भी पढ़ें: Insurance Premium: समय पर जमा नहीं हुआ तो क्या होगा?
ये लेख पहली बार सितंबर 16, 2026 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार



 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


