


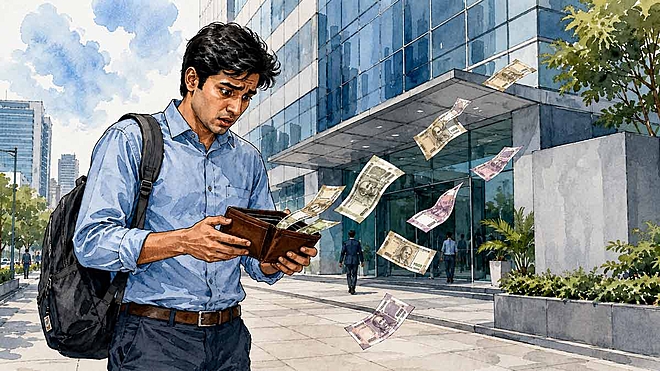
 Anand Kumar/AI-Generated Image
सारांशः 20 की उम्र में होने वाली ज़्यादातर पैसों की ग़लतियां किसी बुरे फ़ैसले की वजह से नहीं होतीं. ये तब होती हैं जब कोई फ़ैसला होता ही नहीं - पैसा अपने-आप उस तरफ़ बह जाता है जहां रास्ता आसान हो, और जब तक ध्यान जाता है, वो डूब चुका होता है.
पर्सनल फ़ाइनेंस की सलाह को 20 की उम्र बहुत पसंद है. जल्दी शुरू करो. छोटी रक़म लगाओ. क़र्ज़ से बचो. सलाह सही है. लेकिन ज़्यादातर लोगों के लिए यह सलाह हमेशा अनसुनी ही रह जाती है.
इसलिए नहीं कि उन्हें पता नहीं होता. बल्कि इसलिए कि जानना और करना - इन दोनों के बीच एक फ़ासला होता है, जिसे सलाह देने वाले कॉलम शायद ही कभी समझते हैं. उस दशक का अपना स्वभाव है. इन्क्रीमेंट मिलता है और पता भी नहीं चलता कब खप जाता है. क्रेडिट कार्ड क़र्ज़ जैसा नहीं लगता, जब तक कि वो बहुत ज़्यादा न हो जाए. यह सोच “जब ज़िंदगी थोड़ी सेट हो जाए तब शुरू करूंगा” ही ख़ुद एक प्लान बन जाती है.
यह कोई तर्क नहीं कि 20 की उम्र फ़कीर की तरह जियो. वो साल जीने लायक हैं. बात सिर्फ़ इतनी है कि उन्हें सोच-समझकर जियो - 30 साल में यह सोचकर नहीं जागना कि पैसे कहां गए. यहां बताते हैं कि 20 के दशक में लोग आमतौर पर कहां चूक जाते हैं.
लाइफ़स्टाइल पर भारी भरकम ख़र्च
20 की उम्र में ज़्यादातर लोग हर इन्क्रीमेंट एक ही तरह से मनाते हैं - कुछ अपग्रेड कर लेते हैं. छुट्टी पर चले जाते हैं. नया फ़ोन ले आते हैं. वो रेस्तरां जो पहले "ख़ास मौक़े के लिए" था, अब हफ़्ते भर में जाने लगते हैं. यह इतनी सहजता से होता है कि फ़ैसले जैसा लगता ही नहीं. तीसरा इन्क्रीमेंट आते-आते आप उतना ही ख़र्च कर रहे होते हैं जितना कमाते हैं - और हैरान होते हैं कि अकाउंट दो साल पहले जैसा ही क्यों दिखता है.
लाइफ़स्टाइल पर ख़र्च दिखावे की बात नहीं है. बात इन अपग्रेड्स की है जो एक बार होने के बाद पलटते नहीं. हर एक अपग्रेड अपने-आप में ठीक लगता है. कंपाउंडिंग का मौक़ा मिलने से पहले ही, ये मिलकर आमदनी बढ़ने का हर फ़ायदा चट कर जाते हैं.
इसके समाधान तरीक़ा कोई पेचीदा नहीं है. जब भी आमदनी बढ़े, उस बढ़त का एक हिस्सा तुरंत बचत में डाल दो, लाइफ़स्टाइल तक पहुंचने से पहले. आधा भी, अगर तुरंत निवेश हो जाए, तो वक़्त के साथ पूरी तस्वीर बदल देता है.
निवेश टालते रहना
20 की शुरुआत में ज़्यादातर लोगों से पूछो कि निवेश कब शुरू करोगे - तो जवाब एक जैसा ही होता है: जब तनख़्वाह थोड़ी और बढ़ जाए, जब ज़िंदगी थोड़ी और सेट हो जाए. जवाब समझ में आता है. इस तरह एक पूरा दशक निकल जाता है.
इंतज़ार का नुक़सान कोई काल्पनिक बात नहीं है. बस दिखने में 10 साल लगते हैं. मान लीजिए 22 साल की उम्र में ₹5,000 की मासिक SIP शुरू की जाए और वही SIP 30 साल की उम्र में शुरू करें तो क्या अंतर आएगा. 12% सालाना रिटर्न के हिसाब से, 22 में शुरू करने वाला 55 साल तक करीब ₹2.2 करोड़ जमा कर लेता है. 30 में शुरू करने वाला ₹85 लाख से थोड़ा ज़्यादा पहुंच पाता है. मासिक रक़म एक जैसी. फ़ंड एक जैसा. 22 वाले ने कुल ₹19.8 लाख लगाए. 30 वाले ने ₹15 लाख. यानी महज़ ₹4.8 लाख के अतिरिक्त निवेश ने, आठ साल के फ़र्क़ की वजह से, ₹1.35 करोड़ का अतिरिक्त कॉर्पस बना दिया. यही कंपाउंडिंग का असली रूप है, जब उसे वक़्त मिलता है.
शुरुआती साल कंपाउंडिंग का सबसे लंबा रनवे होते हैं. हर साल की देरी का मतलब है एक साल जब पैसा काम कर सकता था, लेकिन नहीं किया.
क्रेडिट कार्ड को अतिरिक्त आमदनी समझना
क्रेडिट कार्ड तनख़्वाह का पूरक नहीं है. यह एक शॉर्ट-टर्म लोन है, जिसका डिफ़ॉल्ट रेट बहुत महंगा है.
दिक़्क़त यह है कि स्वाइप करते वक़्त यह लोन जैसा नहीं लगता. पैसे जैसा लगता है. जब तक बिल आता है, तब तक बात बिगड़ चुकी होती है. 20 की उम्र में बहुत लोग बिना समझे रिवॉल्विंग बैलेंस चलाते रहते हैं - और हर साल उन शॉपिंग पर 36 से 48 प्रतिशत ब्याज भरते हैं जो उन्हें याद भी नहीं रहतीं.
अगर हर महीने सिर्फ़ मिनिमम ड्यू भर रहे हो, तो क्रेडिट मैनेज नहीं हो रहा बल्कि वो बढ़ रहा है. कोई भी क्रेडिट कार्ड लोन लेने से पहले छह से नौ महीने के ख़र्चों का इमर्जेंसी फ़ंड बना लो. एक लिक्विड बफ़र हो तो नौकरी जाने या मेडिकल बिल आने पर और क़र्ज़ की तरफ़ हाथ नहीं बढ़ाना पड़ता.
यह भी पढ़ेंः 10 साल में ₹1 करोड़ चाहिए? ये रहा आपका पूरा रोडमैप!
बिना प्लान के हॉट निवेश के पीछे भागना
ग्रुप चैट में कोई न कोई हमेशा किसी चीज़ से पैसे कमा रहा होता है. 2021 में क्रिप्टो था. 2023-24 में डिफ़ेंस PSU थे. 2023 के आख़िर तक स्मॉल-कैप फ़ंड, जब उनकी वैल्यूएशन अर्निंग से बहुत आगे निकल चुकी थी. हर साइकल में एक नई कैटेगरी होती है जो देखने में ऐसी लगती है कि मानो वह बाक़ी सभी के लिए पैसे छाप रही हो.
लोग देर से निवेश करते हैं, गिरावट में फंसते हैं और फिर या तो घबराकर नुक़सान में बेच देते हैं या ज़ीरो पर वापस आने की उम्मीद में बैठे रहते हैं. यह पैटर्न बार-बार दोहराता है क्योंकि आदत एक ही है - जो अभी-अभी हो चुका उस पर रिएक्ट करना, बिना यह सोचे कि आप बनाना क्या चाहते हैं.
प्लान पेचीदा नहीं होना चाहिए. बस निवेश से पहले दो सवालों का जवाब होना चाहिए: यह पैसा किसलिए है, और कब चाहिए? इन जवाबों के बिना हर हॉट टिप एक जुआ है, स्ट्रैटेजी का मुखौटा पहने.
इंश्योरेंस को निवेश समझकर ख़रीदना
ULIP और एंडोमेंट प्लान दोनों दुनिया की बेस्ट डील की तरह बेचे जाते हैं - एक ही प्रोडक्ट में प्रोटेक्शन भी और रिटर्न भी. असल में दोनों काम ठीक से नहीं होते.
इंश्योरेंस कवर आमतौर पर उस परिवार के लिए नाकाफ़ी होता है जो सच में एक आमदनी पर निर्भर हो. रिटर्न, एजेंट कमीशन और सालाना चार्ज निकालने के बाद, बहुत कम रह जाता है. अगर इन्श्योरेंस चाहिए, तो टर्म प्लान लो. अगर निवेश करना है, तो अलग से करो. दोनों को मिलाने का फ़ायदा सबसे ज़्यादा उसे होता है जो बेच रहा होता है.
सोशल मीडिया देखकर ख़र्च करना
शुक्रवार की शाम किसी की भी फ़ीड खोलो - हर कोई किसी बेहतर जगह है, कुछ अच्छा खा रहा है, कुछ नया पहने है. जो क्रेडिट कार्ड बिल उसके बाद आया, वो कोई नहीं दिखाता. प्लेटफ़ॉर्म ऐसे ही बने हैं - सिर्फ़ हाइलाइट दिखाने के लिए, हैंगओवर छुपाने के लिए. और, 20 की उम्र के युवाओं के लिए, इसका नतीजा यह होता है कि वे ऐसे अनुभवों पर वह पैसा ख़र्च करते हैं जो उनके पास होता ही नहीं, और जिनका वे शायद ही कभी आनंद ले पाते हैं. ऐसा सिर्फ़ उन लोगों को प्रभावित करने के लिए करते हैं, जो ठीक वैसा ही कर रहे होते हैं.
यह कोई निजी कमज़ोरी नहीं है. यह एक डिज़ाइन का नतीजा है. यह जानने से ख़र्च तो कम नहीं होता. लेकिन इससे स्क्रॉल करते-करते, ख़र्च करते-करते ख़ुद को रोकना और यह पूछना थोड़ा आसान हो जाता है कि क्या यह ख़र्च किसी ऐसी चीज़ से जुड़ता है जो आप सच में चाहते हो.
यह भी पढ़ेंः डायरेक्ट फ़ंड में स्विच करें: एक बार चुकाएं, सालों फ़ायदा उठाएं
ख़ुद में निवेश न करना
20 की उम्र में ज़्यादातर लोगों की सबसे बड़ी फ़ाइनेंशियल ताकत उनका पोर्टफ़ोलियो नहीं है, बल्कि उनकी कमाने की क्षमता है.
करियर की शुरुआत में - दो से पांच साल के बीच - सालाना 15 से 20 प्रतिशत इन्क्रीमेंट, ज़िंदगी भर की कुल कमाई पर जिस तरह कंपाउंड होते हैं, वो 20 की उम्र में लिए किसी भी पोर्टफ़ोलियो फ़ैसले से बेहतर है. कोई सर्टिफ़िकेशन, कोई कोर्स या सही किताबें - ये सब उस रफ़्तार को तेज़ कर सकते हैं. किसी ऐसी चीज़ पर ₹20,000 ख़र्च करना जो बेहतर रोल या ज़्यादा तनख़्वाह दिला दे, अक्सर उतनी ही रक़म को 7% पर FD में रखने से बेहतर रिटर्न देता है. पोर्टफ़ोलियो ज़रूरी है. लेकिन 20 की उम्र में आप ख़ुद उसमें सबसे अहम एसेट हैं.
इन सबके पीछे असली ग़लती
इस पूरी लिस्ट को दोबारा देखो - एक पैटर्न साफ़ दिखेगा. लाइफ़स्टाइल पर ख़र्च, निवेश टालना, सोशल मीडिया पर ख़र्च, रिटर्न के पीछे भागना - इनमें से कुछ भी इसलिए नहीं होता कि किसी ने बैठकर ग़लत फ़ैसला किया. ये तब होते हैं जब कोई फ़ैसला होता ही नहीं.
20 की उम्र में पैसा आपका इंतज़ार नहीं करता कि आप तैयार हों. वो आते ही चल देता है, आमतौर पर उस तरफ़ जहां रास्ता आसान हो. जो लोग उस दशक में कुछ बना लेते हैं, वो ज़्यादा जानकार नहीं होते. वो बस चीज़ें ऐसे सेट कर लेते हैं कि सही विकल्प ही आसान हो जाए. SIP ऑटो-डेबिट पर. एक सेविंग्स अकाउंट जिसे रोज़ नहीं चेक करते. एक टर्म प्लान जो किसी के कुछ पेचीदा बेचने से पहले ख़रीद लिया.
20 की उम्र में सबसे बड़े फ़ाइनेंशियल फ़ैसले वो नहीं हैं जो आप लेते हैं. वो हैं जो आप एक बार सेट कर देते हैं, ताकि दोबारा सोचना न पड़े.
शुरुआत कहां से करें?
Value Research Fund Advisor आपको बताता है कि किन फ़ंड्स में निवेश करें और पोर्टफ़ोलियो कैसे बनाएं - ताकि सही विकल्प हमेशा आसान रहे.
20 की उम्र में सबसे बड़े फ़ाइनेंशियल फ़ैसले वो नहीं हैं जो आप लेते हैं. वो हैं जो आप एक बार सेट कर देते हैं, ताकि दोबारा सोचना न पड़े.
फ़ंड एडवाइज़र को एक्सप्लोर करें
यह भी पढ़ेंः पिछले रिटर्न के झांसे में आए बिना कैसे चुनें म्यूचुअल फ़ंड?
ये लेख पहली बार मई 28, 2026 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार



 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


